
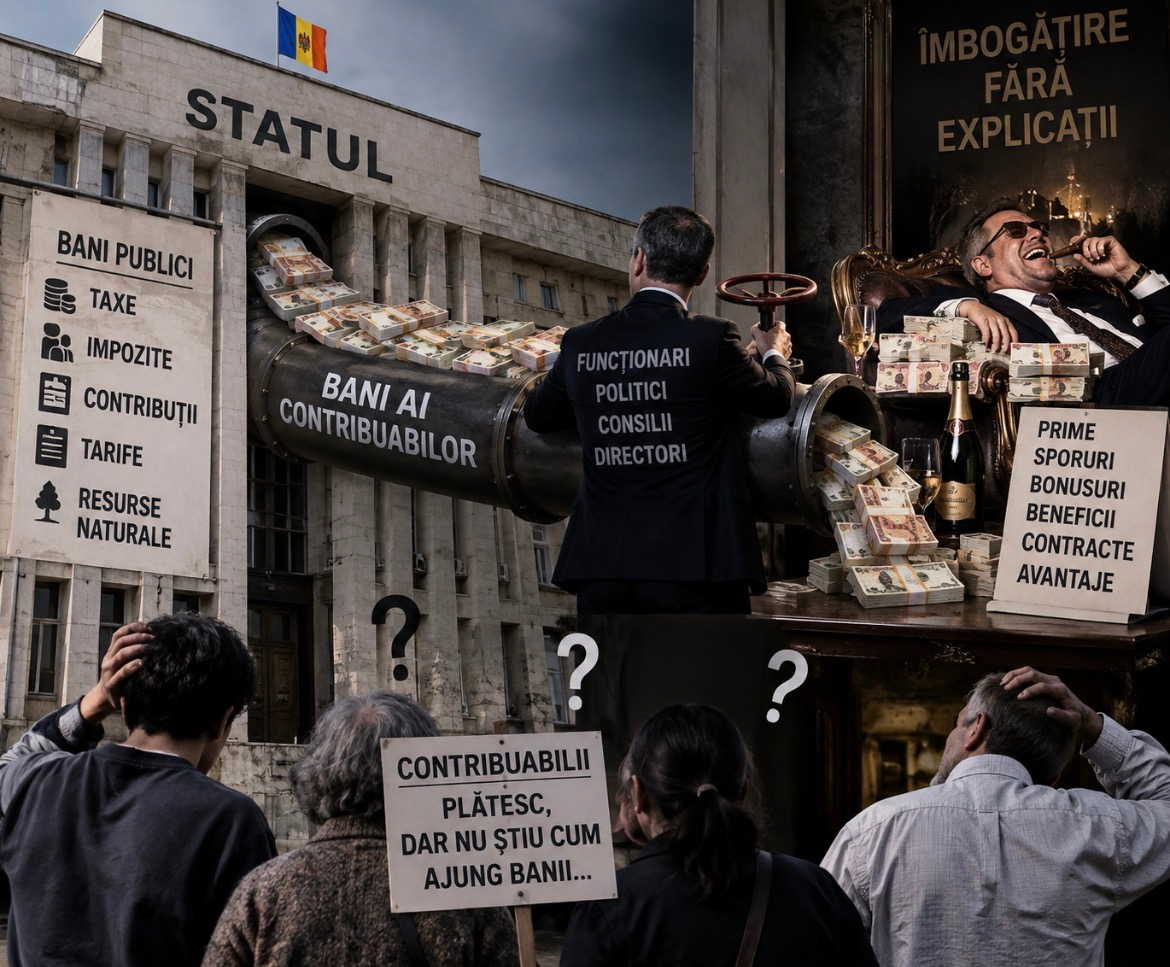
Sistemul de sporuri și prime din companiile de stat.
Investigația Cutia Neagră PLUS, difuzată de TV8 la 13 septembrie 2026, pune pe masă o problemă mult mai mare decât cea a unor „salarii mari”.
Nu salariul de bază este, în opinia noastră, principala problemă.
Un director competent al unei întreprinderi strategice poate și trebuie să fie remunerat competitiv. Un inginer foarte bun, un contabil-șef sau un director financiar care poartă responsabilități importante nu trebuie plătit la nivelul salariului minim doar pentru că lucrează într-o întreprindere de stat.
Problema apare atunci când peste un salariu deja important se construiește un adevărat sistem paralel de remunerare:
spor lunar + primă trimestrială + primă anuală + primă de Paști + primă de Crăciun + primă de Ziua Independenței + primă pentru ziua profesională + alte sporuri + beneficii.
Investigația TV8 arată tocmai această diferență dintre cifra numită simplu „salariu” și remunerația care poate rezulta după adăugarea celorlalte componente.
Și de aici apare întrebarea:
Dacă sporul și prima devin previzibile și repetate, mai sunt ele cu adevărat excepționale sau reprezintă, de fapt, un al doilea salariu ascuns sub alte denumiri?
O Moldovă cu deficit de 23,07 miliarde de lei
Discuția trebuie pusă și în contextul finanțelor publice.
După rectificarea bugetului din septembrie 2026, veniturile bugetului de stat sunt estimate la 80,27 miliarde lei, iar cheltuielile la 103,35 miliarde lei.
Deficitul ajunge la:
23,07 miliarde lei — 5,95% din PIB.
Ministerul Finanțelor arată, în același timp, că statul trebuie să aloce suplimentar 651,7 milioane lei pentru necesități salariale ale instituțiilor finanțate din buget și ale instituțiilor de învățământ, iar pentru anumite categorii de bugetari cu salarii medii de până la 20.000 lei sunt prevăzute plăți unice excepționale de numai 2.000, 3.000 sau 4.000 lei.
Evident, remunerațiile directorilor întreprinderilor de stat nu sunt cauza deficitului de 23 de miliarde și ar fi incorect economic să afirmăm acest lucru.
Dar contextul bugetar impune o întrebare legitimă:
Cât de riguros administrează statul fiecare leu din patrimoniul public?
Salariul mediu în Moldova: 16.895,7 lei brut
Comparația trebuie făcută cu cifre corecte.
Potrivit Biroului Național de Statistică, în trimestrul II 2026 câștigul salarial mediu lunar brut în Republica Moldova a fost de:
16.895,7 lei.
În sectorul bugetar media era de numai 13.827,3 lei, iar în sectorul real — 17.910,4 lei.
Există, desigur, sectoare care plătesc mult mai bine. În informații și comunicații media ajunge la 41.009,6 lei, în activități financiare și asigurări la 31.450,5 lei, iar în energie la 24.682,9 lei.
Aceste diferențe trebuie recunoscute.
Dar există și o altă statistică extrem de relevantă.
Guvernul a analizat 39.796 de angajați din 125 de instituții, autorități și întreprinderi publice.
Rezultatul:
55,6% primesc sub 10.000 lei net;
85,8% sunt sub 20.000 lei net;
remunerația medie netă este aproximativ 11.900 lei;
iar mediana este numai aproximativ 9.000 lei net.
În același univers există însă 439 de persoane cu remunerații de peste 50.000 lei net lunar, dintre care 152 depășesc 80.000 lei net.
Guvernul însuși spune că problema nu este generalizată, ci concentrată într-un număr relativ mic de entități și poziții. Dar Executivul recunoaște explicit existența unor situații de remunerare nejustificat de mare și o legătură insuficientă dintre remunerare și performanță.
Prin urmare, nu mai vorbim doar despre percepția populației.
Statul însuși recunoaște problema.
Moldtelecom: salariu de 45.454 lei, dar remunerația poate arăta cu totul diferit
Unul dintre cele mai spectaculoase exemple prezentate de TV8 este Moldtelecom.
În graficul prezentat în investigație apare inițial un salariu brut de 36.400 lei, majorat ulterior la:
45.454 lei brut.
Privită izolat, aceasta ar putea fi cifra pe care publicul o reține drept „salariul directorului”.
Dar investigația prezintă și un:
spor lunar de 55% — 24.999 lei.
Numai salariul și acest spor înseamnă:
45.454 + 24.999 = 70.453 lei lunar.
Apoi apar alte componente.
TV8 prezintă trei prime trimestriale în valoare totală de 122.726 lei.
Mai apare:
prima anuală — 166.800 lei.
Și încă patru prime:
Crăciun; Paști; Ziua Telecomunicațiilor; Ziua Independenței.
Potrivit graficului TV8, acestea reprezintă:
4 × 45.454 = 181.816 lei.
Dacă anualizăm salariul actual și sporul lunar și adăugăm primele prezentate în investigație, obținem:
545.448 lei — salariul de bază anualizat;
299.988 lei — sporul de 55% anualizat;
122.726 lei — cele trei prime trimestriale;
166.800 lei — prima anuală;
181.816 lei — cele patru prime asociate sărbătorilor și zilelor respective.
Total anualizat: aproximativ
1.316.778 lei brut.
Echivalent:
aproximativ
109.732 lei brut pe lună.
Este esențială o precizare: acesta este calculul Deklarat realizat pe baza componentelor afișate de TV8 și anualizarea lor, nu afirmația că exact 1.316.778 lei au fost încasați efectiv într-un anumit an calendaristic.
Dar calculul demonstrează problema structurală.
Salariul anualizat ar reprezenta circa 545.000 lei, în timp ce celelalte componente prezentate ar adăuga aproximativ 771.000 lei.
Cu alte cuvinte, componentele suplimentare pot ajunge să valoreze mai mult decât salariul de bază însuși.
Începând cu iulie 2026, investigația mai menționează și acordarea tichetelor de masă. Acestea nu trebuie confundate cu salariul sau bonusul de performanță și trebuie raportate separat ca beneficiu.
Prima trimestrială + prima anuală + Paști + Crăciun + Ziua Independenței…
Aici apare una dintre întrebările centrale ale investigației noastre.
Dacă performanța directorului este evaluată și recompensată trimestrial, atunci cele patru trimestre acoperă deja întregul an.
După aceea există încă o primă anuală.
Iar după aceasta mai pot apărea prime pentru Paști, Crăciun, Ziua Independenței, ziua profesională sau chiar ziua companiei, în funcție de întreprindere și regulamentele aplicabile.
Primele de sărbători nu sunt în sine ceva unic Moldovei și nici automat abuzive. Există asemenea beneficii și în alte state și în contracte colective din sectorul privat.
Întrebarea este cumulul lor la nivelul conducerii.
Dacă performanța a fost deja recompensată trimestrial și apoi anual, ce performanță suplimentară măsoară Paștele?
Ce KPI măsoară Crăciunul?
Ce rezultat financiar suplimentar produce Ziua Independenței?
Și ce performanță nouă apare exact în ziua companiei?
Nodul Hidroenergetic Costești: salariul de 31.698 lei este doar începutul calculului
Cazul Nodului Hidroenergetic Costești este la fel de instructiv.
Potrivit cifrelor prezentate în investigația TV8, salariul brut este:
31.698 lei lunar.
Dar apare și:
spor lunar de 25% — 7.924 lei.
Apoi:
4 prime trimestriale — 126.792 lei;
primă anuală — 95.093 lei;
spor compensator — 108.158 lei;
spor pentru vechime în muncă — 35.063 lei;
Paști + Ziua Energeticianului — 63.396 lei.
Dacă sporul de 25% este acordat pentru toate cele 12 luni, calculul anualizat pe baza componentelor afișate devine:
380.376 lei — salariul de bază;
95.088 lei — sporul lunar de 25% anualizat;
126.792 lei — patru prime trimestriale;
95.093 lei — prima anuală;
108.158 lei — spor compensator;
35.063 lei — spor pentru vechime;
63.396 lei — Paști și Ziua Energeticianului.
Total: aproximativ
903.966 lei brut anual.
Adică aproximativ:
75.331 lei pe lună în medie.
Din nou, este un calcul anualizat, nu afirmația că aceasta este suma efectiv încasată într-un an concret.
Dar raportul este revelator.
Salariul anual de bază este de aproximativ 380.376 lei.
Celelalte componente din calcul însumează aproximativ:
523.590 lei.
Adică plățile suplimentare reprezintă aproximativ 138% din salariul anual de bază.
Și aici apar tichetele de masă
La Nodul Hidroenergetic Costești există și tichete de masă.
Documentele întreprinderii confirmă că acestea reprezintă o categorie distinctă de cheltuieli, separată de fondul de retribuire a muncii.
În investigația urmărită apare valoarea de aproximativ 1.500 lei lunar.
Nu trebuie să numim acești bani „salariu”. Tichetele sunt un beneficiu.
Dar dacă vrem să cunoaștem costul total al remunerării unei funcții, beneficiile trebuie prezentate separat și transparent.
Aceeași regulă trebuie aplicată peste tot.
Fondul de consum — o particularitate pe care o analizăm separat la Costești
În cazul Nodului Hidroenergetic Costești apare și problema fondului de consum.
Nu extindem această observație automat asupra Energocom sau Moldtelecom.
Este un element pe care îl tratăm exclusiv în contextul acestei întreprinderi și al modului în care sunt structurate și finanțate plățile sale către personal.
Important este însă principiul contabil:
salariul de bază, fondul de salarizare, fondul de consum și remunerația totală nu sunt noțiuni identice.
Tocmai de aceea publicarea unei singure cifre — „salariul directorului” — poate spune foarte puțin despre costul real.
Nu doar directorul: inginerul-șef, contabilul-șef și conducerea financiară
Investigația ridică și problema remunerațiilor altor funcții de conducere și specialitate la Nodul Hidroenergetic Costești, inclusiv inginerul-șef și zona financiar-contabilă.
Și aici trebuie să evităm populismul.
Un inginer responsabil de infrastructură hidroenergetică poate avea o responsabilitate tehnică enormă.
Un contabil-șef poate avea obligații de raportare, control intern, audit, fiscalitate și responsabilitate managerială care justifică o remunerație peste media națională.
Dar aceeași întrebare rămâne valabilă:
Care este salariul funcției și care este remunerația totală după toate sporurile și primele?
Energocom și contabila: „gestionăm tranzacții de sume foarte mari” nu este suficient ca argument salarial
Energocom este o întreprindere strategică și operează într-un domeniu incontestabil complex.
Prin urmare, ar fi absurd să pretindem că specialiștii săi trebuie remunerați cu salariul mediu național.
Dar în discuția privind remunerarea personalului financiar-contabil apare un argument care trebuie analizat profesional: valoarea foarte mare a tranzacțiilor gestionate.
Din punct de vedere contabil, valoarea tranzacției nu este, singură, un criteriu suficient pentru determinarea salariului.
Un contabil nu este plătit după numărul de zerouri de pe factură.
Înregistrarea unei facturi de 100 de milioane nu este automat de 100 de ori mai complexă decât înregistrarea uneia de un milion.
Ceea ce justifică profesional un salariu ridicat sunt complexitatea tranzacțiilor, volumul lor, consolidarea, IFRS, tranzacțiile valutare, instrumentele financiare și hedgingul unde există, cerințele de reglementare, auditul, controlul intern, responsabilitatea managerială, dimensiunea echipei, termenele și raritatea competențelor.
Acestea sunt criterii care pot fi comparate cu piața.
Valoarea nominală a tranzacțiilor, luată izolat, nu este un benchmark salarial.
Energocom: salariul declarat nu spune întreaga poveste
Și la nivelul conducerii Energocom diferența dintre salariu și remunerația totală este importantă.
Pentru 2025, în informațiile publice privind Eugeniu Buzatu apar aproximativ 1.195.776 lei din salariu, premii și sporuri.
Separat apar tichete de masă și diurne.
Aici trebuie să fim corecți contabil: diurna nu este bonus salarial. Ea este legată de deplasări și nu trebuie amestecată cu prima de performanță.
Tichetele de masă sunt, la rândul lor, un beneficiu.
Prin urmare, în loc să numim toate aceste sume „salariu”, soluția este raportarea lor distinctă:
salariu + sporuri + prime + beneficii + alte plăți = costul/remunerația totală relevantă.
Nu este corect să spunem că directorii pur și simplu „își dau singuri prime”
Aici intervine o nuanță foarte importantă.
În întreprinderile de stat și societățile cu capital de stat, consiliile au un rol esențial în aprobarea și supravegherea remunerației conducerii, în limitele cadrului juridic și contractual aplicabil.
Prin urmare, problema nu poate fi redusă la:
„directorul și-a dat o primă.”
În multe situații, aceste plăți sunt aprobate de consiliu.
Iar tocmai acest lucru mută întrebarea la un nivel mai important:
De ce consiliul a aprobat-o?
Care au fost KPI-urile?
Care a fost rezultatul?
Care este comparația cu piața?
Ce justifică un spor de 55%?
De ce sunt necesare simultan prime trimestriale și primă anuală?
Care este rațiunea unei prime de sărbătoare pentru un manager care beneficiază deja de remunerație variabilă pentru performanță?
Problema este și legislativă
Acesta este probabil unul dintre cele mai importante puncte ale întregului subiect.
Dacă legislația și regulamentele permit mai multe componente salariale și de remunerare, iar consiliile le aprobă legal, atunci nu putem rezolva fenomenul doar criticând directorii.
Trebuie analizată legea.
Un plafon aplicat numai salariului de bază își pierde o parte din eficiență dacă în jurul lui pot fi construite multiple componente suplimentare.
Guvernul a ajuns el însuși la această problemă.
În analiza publicată în iulie, Executivul spune că în anumite entități conducătorii pot influența direct sau indirect propria remunerare, că mecanismele de control ale consiliilor nu sunt întotdeauna suficiente și că actualele plafoane pot fi ocolite prin sporuri, beneficii și plăți din profit.
Guvernul propune acum tocmai o abordare a întregului pachet de remunerare, precum și transparență mai mare și legarea plăților variabile de performanță.
Așadar:
problema nu este numai cine primește. Problema este ce permite legea, cine aprobă și cine controlează.
Un dosar penal nu înseamnă vinovăție
Investigația TV8 discută și istoricul unei persoane din conducerea financiară a Nodului Hidroenergetic Costești în legătură cu un dosar penal.
Aici trebuie să fim deosebit de atenți.
Existența unui dosar penal nu înseamnă vinovăție, iar dacă persoana a fost achitată, acest rezultat trebuie spus la fel de vizibil ca acuzația.
Nu vom folosi existența unei proceduri penale încheiate prin achitare ca dovadă că persoana este vinovată sau lipsită de integritate.
Subiectul poate deveni relevant pentru guvernanță numai în măsura în care există documente verificabile despre procedurile de selecție și verificările efectuate, iar rezultatul judiciar trebuie prezentat integral.
Dar cum ajung acești oameni în funcțiile respective?
Aici apare o problemă care poate fi chiar mai importantă decât salariile.
Dacă statul plătește conducerii unei întreprinderi sute de mii sau peste un milion de lei anual, atunci cetățeanul trebuie să poată afla nu numai:
„Cât îl plătim?”
ci și:
„De ce tocmai pe el sau pe ea am ales-o?”
Existența unui anunț intitulat „concurs” nu este suficientă pentru transparență reală.
Pentru fiecare funcție de conducere importantă ar trebui să putem vedea criteriile profesionale, experiența cerută, numărul candidaților admiși, metodologia de evaluare, componența organului care selectează, punctajele sau cel puțin justificarea rezultatului, conflictele de interese declarate și motivele pentru care candidatul câștigător a fost considerat cel mai bun.
Nu afirmăm că respectivele concursuri au fost trucate. O asemenea acuzație ar necesita dovezi.
Dar putem și trebuie să cerem:
transparență suficientă pentru ca publicul să poată verifica faptul că nu au fost.
Dacă statul dorește să ofere salarii apropiate de sectorul privat, atunci trebuie să ofere și un proces de recrutare la standarde profesionale comparabile.
Nu salarii mici. Salarii transparente.
Soluția nu este să plătim prost managerii întreprinderilor de stat.
Un manager excelent poate economisi statului milioane.
Un inginer excelent poate preveni pierderi sau accidente enorme.
Un specialist financiar excelent poate gestiona riscuri de sute de milioane.
Un director competent al unei întreprinderi strategice poate merita un salariu de 50.000, 70.000 sau chiar mai mult dacă piața, responsabilitatea și rezultatele îl justifică.
Dar atunci să spunem transparent:
Acesta este salariul.
Nu 40.000 salariu, peste care 55% spor, peste care primă trimestrială, peste care primă anuală, peste care Paști, Crăciun, Ziua Independenței și ziua profesională.
Propunerea Deklarat: „Salariu + performanță. Atât.”
Modelul pe care îl considerăm mult mai transparent pentru conducerea întreprinderilor de stat este simplu:
SALARIU FIX COMPETITIV + UN SINGUR BONUS ANUAL DE PERFORMANȚĂ.
Salariul trebuie stabilit în funcție de responsabilitatea funcției, complexitatea întreprinderii, dimensiunea acesteia, piața muncii și competențele necesare.
Dacă funcția valorează 70.000 lei pe lună, statul poate plăti 70.000 lei transparent.
Bonusul anual trebuie să fie separat, plafonat și acordat numai dacă sunt îndeplinite KPI-uri stabilite înainte de începerea perioadei evaluate.
Indicatorii pot include, în funcție de întreprindere, profitabilitatea, reducerea costurilor, investițiile realizate, continuitatea serviciilor, calitatea serviciului public, realizarea proiectelor strategice, auditul, conformitatea și alți indicatori măsurabili.
Dacă obiectivele nu sunt realizate:
bonusul poate fi zero.
Pentru conducere nu vedem justificarea existenței simultane a unui spor permanent, patru prime trimestriale, o primă anuală și o serie de prime legate de calendar.
Tichetele de masă și alte beneficii generale acordate tuturor angajaților pot exista, dar trebuie prezentate separat și transparent.
Canada nu elimină bonusurile. Le plafonează și le leagă de rezultate
Comparația cu Canada este utilă, dar trebuie făcută corect.
Și directorii unor Crown corporations canadiene pot primi performance pay.
Diferența este că există limite prestabilite și mecanisme formale de evaluare.
Bonusul de performanță este „at risk”: trebuie câștigat din nou în fiecare an și depinde de realizarea obiectivelor.
Aceasta este ideea pe care Moldova ar putea să o adapteze:
nu eliminarea performanței, ci eliminarea cascadei de prime.
Un salariu transparent.
Un bonus transparent.
Un plafon transparent.
KPI transparenți.
Remunerația totală trebuie publicată într-o singură fișă
Pentru fiecare director al unei întreprinderi de stat sau societăți controlate de stat ar trebui publicată anual o fișă standard.
Publicul ar trebui să vadă într-un singur loc:
salariul de bază + sporurile + bonusurile/primele + indemnizațiile + beneficiile + plățile din profit + alte avantaje = remunerația totală anuală.
Iar alături:
KPI planificați → KPI realizați → bonus acordat.
Nu ar mai exista discuția:
„Salariul este doar 45.000.”
Publicul ar vedea imediat:
45.000 este salariul de bază. Costul/remunerația totală este X.
Și consiliile trebuie să răspundă public
Dacă un consiliu aprobă o primă, nu este suficient să existe un proces-verbal.
Pentru remunerațiile conducerii ar trebui publicată justificarea:
ce indicator a fost realizat, care era ținta, care a fost rezultatul și ce sumă a rezultat din formula de bonus.
Consiliul nu trebuie să fie doar mecanismul prin care o plată devine formal aprobată.
Consiliul trebuie să fie mecanismul prin care interesul proprietarului este protejat.
Iar în cazul întreprinderilor de stat, proprietarul este, în ultimă instanță, statul.
„Legal” nu înseamnă automat „bine administrat”
Aceasta este poate concluzia cea mai incomodă.
O plată poate fi prevăzută de regulament.
Poate fi aprobată de consiliu.
Poate fi contabilizată corect.
Poate fi perfect legală.
Și totuși putem întreba dacă este necesară, proporțională și în interesul întreprinderii publice.
Aceasta nu mai este doar o problemă contabilă.
Este o problemă de guvernanță corporativă.
De la „cât câștigă?” la „ce valoare produce?”
Republica Moldova nu are nevoie de o vânătoare împotriva oamenilor care câștigă bine.
Are nevoie de reguli mai bune.
Dacă un director produce rezultate extraordinare și merită un milion de lei anual, statul trebuie să poată demonstra acest lucru.
Dacă un contabil este plătit mult peste piață datorită complexității excepționale a funcției, trebuie să existe un benchmark care demonstrează acest lucru.
Dacă un spor de 55% este necesar, trebuie explicat.
Dacă există o primă trimestrială, trebuie să existe KPI.
Dacă există și o primă anuală, trebuie explicat ce performanță diferită recompensează.
Iar dacă după toate acestea mai există Paști, Crăciun, Ziua Independenței, Ziua Energeticianului, Ziua Telecomunicațiilor sau ziua companiei, contribuabilul are tot dreptul să întrebe:
Câte prime sunt necesare pentru a remunera aceeași muncă?
Problema începe înainte de primul salariu
Iar reforma nu poate începe doar cu plafonarea remunerației.
Trebuie să înceapă cu concursul de angajare.
Selecție transparentă.
Competențe verificabile.
Criterii publice.
Conflict de interese controlat.
Consilii responsabile.
Salariu transparent.
Un singur bonus de performanță.
KPI stabiliți înainte.
Rezultate publicate după.
Salariu + performanță. Atât.
Într-o țară în care salariul mediu brut este de aproximativ 16.896 lei, în care mediana netă în cele aproape 40.000 de poziții publice analizate de Guvern este de aproximativ 9.000 lei, iar bugetul de stat rectificat are un deficit de 23,07 miliarde lei, solicitarea de transparență nu este populism.
Este administrarea responsabilă a patrimoniului public.
Nu salariul mare este problema.
Problema este remunerația care devine greu de urmărit printr-o cascadă de sporuri și prime, aprobate într-un sistem pe care chiar Guvernul spune acum că trebuie să-l reformeze.
Și mai există o întrebare, poate cea mai importantă dintre toate:
Dacă statul consideră că un director valorează 70.000 de lei pe lună, să-i plătească transparent 70.000. Salariu + un singur bonus de performanță. Atât.
Pentru că banii sunt publici.
Iar transparența trebuie să înceapă înainte de angajare, nu după apariția salariului în presă.
Deklarat — cifrele înaintea justificărilor.
Investigația Cutia Neagră PLUS – „Milionul ascuns” al directorilor la stat
Analiza Guvernului privind practicile de remunerare exagerată
Rectificarea bugetului de stat pentru 2026 – Ministerul Finanțelor
Datele BNS privind salariile în trimestrul II 2026