
Money & Taxes
-
IFRS in Practice — #6: IFRS 6
Cum contabilizăm cheltuielile unei companii miniere înainte ca aceasta să știe dacă resursele descoperite pot fi exploatate comercial? IFRS 6 tratează explorarea și evaluarea resurselor minerale. Pot intra aici anumite costuri privind: • studii geologice;• foraje exploratorii;• eșantionare;• evaluarea fezabilității tehnice și viabilității comerciale. Standardul conține și cerințe specifice privind deprecierea activelor de explorare și…
-
2026 Tax Returns: CRA Introduces a New Authentication Step for Online Filing in 2027
Canada Revenue Agency (CRA) introduce o nouă măsură de securitate pentru declarațiile fiscale depuse online. Începând cu sezonul fiscal care va debuta la 22 februarie 2027, contribuabilii, reprezentanții autorizați și preparatorii fiscali vor putea utiliza o nouă etapă de autentificare prin contul CRA. Noua procedură se va aplica declarațiilor fiscale pentru anul 2026, depuse în…
-
IFRS in Practice — #5: IFRS 5
IFRS pe înțelesul tuturor — Nr. 5: IFRS 5 O companie deține o clădire cu o valoare contabilă de 1 milion $ și decide să o vândă. Continuăm contabilizarea exact ca înainte? Nu neapărat. IFRS 5 reglementează activele imobilizate deținute în vederea vânzării și activitățile întrerupte. Un activ este clasificat drept deținut pentru vânzare atunci…
-
IFRS in Practice — #17: IFRS 17
Contractele de asigurare pot genera fluxuri de numerar pentru zeci de ani. Cum evaluăm astăzi aceste obligații? IFRS 17 stabilește un model cuprinzător pentru recunoașterea, evaluarea, prezentarea și divulgarea informațiilor privind contractele de asigurare. Evaluarea poate include: • estimarea fluxurilor viitoare de numerar;• valoarea în timp a banilor și riscurile financiare;• ajustarea explicită pentru riscul…
-
IFRS in Practice — #1: IFRS 1
Adoptarea pentru prima dată a Standardelor Internaționale de Raportare Financiară Ce se întâmplă atunci când o companie întocmește pentru prima dată situații financiare conform IFRS? Aici intervine IFRS 1. Scopul standardului este ca primele situații financiare IFRS ale unei entități să ofere informații de calitate, care: • sunt transparente și comparabile;• oferă un punct de plecare…
-
IFRS in Practice — #3: IFRS 3
IFRS pe înțelesul tuturor — Nr. 3: IFRS 3 Combinări de întreprinderi Compania A cumpără Compania B. Înregistrăm pur și simplu prețul plătit ca investiție? Nu chiar. IFRS 3 stabilește modul în care cumpărătorul contabilizează o combinare de întreprinderi. Metoda achiziției O combinare de întreprinderi care intră sub incidența IFRS 3 este contabilizată, în general,…
-
SIFA: miliardul fără răspundere
În Canada, Québec, contribuabililor li se spune constant că nu sunt suficienți bani: nu sunt bani pentru reducerea timpului de așteptare în spitale, pentru servicii publice mai bune, pentru școli, pentru persoanele vulnerabile sau pentru diminuarea poverii fiscale. Dar pentru proiectele informatice prost pregătite, contractele dezechilibrate și depășirile de buget, banii apar întotdeauna. Cazul SIFA…
-
Impozit de 12% pe școlile private: cine plătește?
Guvernul Republicii Moldova propune ca, din 2027, instituțiile private de învățământ să nu mai beneficieze de scutirea actuală de impozit pe venit și să aplice cota standard de 12%. Pachetul a fost aprobat de Guvern, dar prevederea trebuie prezentată încă drept propunere legislativă, nu drept impozit deja aplicat. (mf.gov.md) Statul invocă un tratament fiscal mai echitabil.…
-
IFRS pe înțelesul tuturor — Nr. 2: IFRS 2
Plata pe bază de acțiuni Ce se întâmplă atunci când o companie își remunerează angajații, administratorii sau furnizorii prin acțiuni, opțiuni pe acțiuni sau plăți legate de valoarea acțiunilor? Aici intervine IFRS 2. Ideea esențială este simplă: Faptul că plata se face în acțiuni nu înseamnă că nu există o cheltuială. Cum funcționează? IFRS 2 acoperă…
-
Bogăție din banii publici
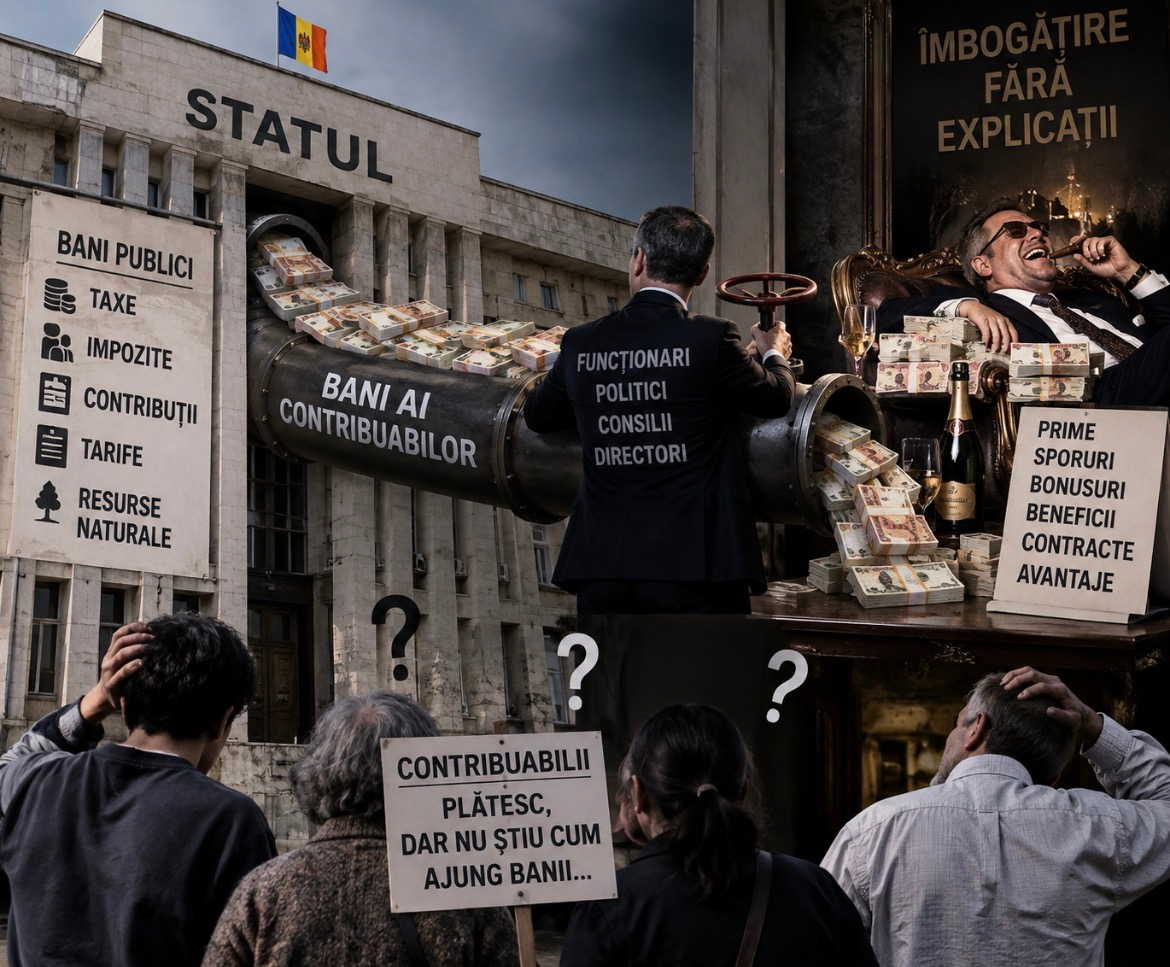
Sistemul de sporuri și prime din companiile de stat. Investigația Cutia Neagră PLUS, difuzată de TV8 la 13 septembrie 2026, pune pe masă o problemă mult mai mare decât cea a unor „salarii mari”. Nu salariul de bază este, în opinia noastră, principala problemă. Un director competent al unei întreprinderi strategice poate și trebuie să fie…